تعد القنوات الإلكترونية إحدى الركائز التقنية التي استند إليها المنظم السعودي في صياغة نظام جمع التبرعات، الصادر بالمرسوم الملكي رقم (م/٤٣) وتاريخ ٠٨ /٠٢/ ١٤٤٦ه؛ حيث انتقل بموجبها العمل الخيري من النمط التقليدي إلى فضاء رقمي منظم تشريعيًا. وفي هذا السياق؛ نصت المادة الثانية من اللائحة التنفيذية لنظام جمع التبرعات، الصادرة بقرار مجلس الوزراء رقم (٨٣٣) في 18/11/1447هـ على حصر وسائل تلقي الحوالات المالية في قنوات تقنية محددة، بغية تتبع التدفقات المالية؛ مما يسهم في تعزيز موثوقية القطاع غير الربحي أمام المتبرعين والجهات الرقابية.
ويعد السعي نحو تأسيس الشفافية عبر تعزيز دور القنوات الإلكترونية ضرورة قانونية أملتها مقتضيات الحماية من مخاطر غسل الأموال وتمويل الإرهاب؛ وهو ما يظهر في ترابط نصوص اللائحة مع مواد النظام الأساسي. ومن خلال قراءة المادة الثالثة من نظام جمع التبرعات؛ يلاحظ أن المنظم ربط مشروعية جمع التبرعات بضرورة اتساقها مع الأهداف النظامية للجهة، وجعل استخدام الوسائط الرقمية شرطًا أساسيًا لصحة الحوالات المالية؛ مما يضع القائمين على الجمعيات والمؤسسات الأهلية أمام مسؤولية قانونية مباشرة تتطلب مواءمة أنظمتها التقنية مع المعايير الواردة في اللائحة التنفيذية.
أولًا: كيف حددت اللائحة التنفيذية لنظام جمع التبرعات مفهوم الحسابات البنكية المعتمدة كشرط تقني لاستخدام القنوات الإلكترونية؟
أوردت اللائحة التنفيذية في مادتها الأولى تعريفا لماهية الحسابات البنكية المعتمدة؛ حيث قررت في الفقرة الثانية منها أنها تلك الحسابات التي تفتح في البنوك المرخصة في المملكة وفقا لتعليمات البنك المركزي السعودي وذلك لغرض جمع التبرعات. ويمثل هذا التحديد خطوة تنظيمية لضمان نظامية التبرع عبر القنوات الإلكترونية؛ إذ لا يمكن لأي وسيلة تقنية أن تعمل بمعزل عن حساب بنكي مراقب ومسجل لدى الجهات المالية المختصة. وبموجب المادة الثانية من اللائحة؛ يظهر أن الارتباط بين الحساب البنكي والوسيط التقني يعد ارتباطًا وثيقًا؛ فلا يجوز للجهات المرخص لها البدء في تلقي التبرعات إلا إذا كانت هذه الحسابات قد استوفت تعليمات البنك المركزي؛ مما يمنح النظام قدرة رقابية على رصد أي نشاط مالي غير مصرح به.
علاوة على ذلك؛ يتضح من خلال نص المادة السادسة من اللائحة أن تقديم طلب إقامة حملة تبرعات يستوجب تضمين رقم الحساب البنكي المعتمد للحملة، وهو ما يعني أن استخدام القنوات الإلكترونية في جمع الأموال يرتبط بحسابات مخصصة لكل نشاط على حدة؛ لضمان عدم تداخل الأموال أو صرفها في غير الغرض الذي جمعت من أجله. ويجعل هذا التوصيف القانوني من الحساب البنكي المعتمد مستقرًا لجميع المدفوعات الرقمية؛ بحيث تصبح الرقابة على الحساب رقابة موازية على أداء القناة المستخدمة؛ وهو ما يعزز الشفافية المالية من خلال توحيد المصب المالي لجميع المسارات التقنية المتعددة.
ثانيًا: ما هي الضوابط النظامية لإلزام الجهات المرخص لها باستخدام اسم النطاق السعودي في القنوات الإلكترونية التابعة لها؟
تناولت اللائحة التنفيذية هوية المنصات الرقمية التي تمارس نشاط جمع الأموال؛ حيث نصت الفقرة الثانية من المادة الثانية على وجوب أن يشتمل عنوان الموقع الإلكتروني، أو التطبيق التابع للجهة المرخص لها، على اسم النطاق السعودي وفقا للأحكام المنظمة لأسماء النطاقات السعودية. ويأتي هذا الإلزام بهدف إيجاد بيئة رقمية وطنية يمكن التحقق من مرجعيتها القانونية. ويمنح ربط استخدام القنوات الإلكترونية بالنطاق السعودي الجهات الرقابية، مثل المركز الوطني لتنمية القطاع غير الربحي، سلطة الإشراف المباشر على المحتوى المنشور والوسائل التقنية المتبعة في الدعوة إلى التبرع؛ مما يحد من المواقع والمنصات الوهمية التي قد تستغل العمل الخيري لأغراض غير مشروعة.
وتعد هذه القاعدة القانونية المتعلقة بالنطاق السعودي بمثابة إثبات للهوية الرقمية للجهة؛ إذ تفرض المادة التاسعة من النظام ضرورة تضمين رقم الترخيص ومعلومات الغرض المطلوب له التبرع داخل القنوات الإلكترونية المستخدمة. وبدمج هذه المتطلبات؛ يجد المتبرع نفسه أمام واجهة رقمية موثقة، مما يقلل من احتمالات التضليل. ولا يقتصر الإلزام بالنطاق الوطني على الجانب التقني فحسب، بل يمتد ليكون دليلاً قانونيًا في حال وقوع مخالفات؛ حيث يسهل تحديد المسؤولية القانونية وحصر النطاق الجغرافي للنشاط الرقمي؛ مما يجعل الرقابة على هذه المنصات جزءا لا يتجزأ من الرقابة التنظيمية على الفضاء السيبراني السعودي.
ثالثًا: كيف يتم التوفيق بين تعدد القنوات الإلكترونية وبين وحدة الحساب البنكي المعتمد؟
أتاحت المادة الثانية من اللائحة التنفيذية خيارات تقنية متعددة لجمع التبرعات من خلال الحوالات المالية؛ حيث شملت قائمة القنوات الإلكترونية: الموقع أو التطبيق الإلكتروني التابع للجهة المرخص لها، ومنصات جمع التبرعات الوطنية الحكومية والمنصات المرخصة المملوكة للقطاع غير الربحي، وأجهزة الصرف الآلي، والاشتراك في خدمات الرسائل النصية، وأجهزة نقاط البيع. ورغم هذا التعدد في وسائل تلقي التبرعات؛ إلا أن المنظم راعى توحيد المسار المالي لهذه الأموال عبر إلزامية إيداعها في الحساب البنكي المعتمد المشار إليه في المادة الثالثة من النظام. ويضمن هذا التوافق القانوني أن تعدد الوسائل لا يؤدي إلى تشتت الرقابة، بل يدعم العمل الخيري مع الحفاظ على مركزية التدفق المالي؛ بحيث تصبح كل عملية تبرع رقمية موثقة في كشف حساب موحد يخضع لمراجعة الجهة المرخصة.
ويتجلى هذا التنظيم عند قراءة المادة السابعة من اللائحة؛ التي توجب أن يتضمن قرار الجهة المرخصة بالموافقة على إقامة حملة جمع التبرعات رقم الحساب البنكي المعتمد للحملة. وبناءً عليه؛ فإن أي استخدام لأجهزة نقاط البيع أو الرسائل النصية ضمن القنوات الإلكترونية المرخص لها يجب أن يوجه حصيلة هذه العمليات تقنيًا ونظاميًا إلى الحساب ذاته المعلن عنه في قرار الترخيص. وتحد هذه الآلية من نشوء حسابات موازية أو قنوات جانبية لتلقي الأموال، وتلزم الجهات المرخص لها بإجراء تسويات مالية دقيقة تظهر في التقرير المالي المفصل الذي أوجبته المادة العاشرة من النظام؛ والذي يقدم خلال خمسة عشر يومًا من انتهاء الحملة، موضحًا فيه المبالغ المتحصلة كافة عبر جميع الوسائل المستخدمة.
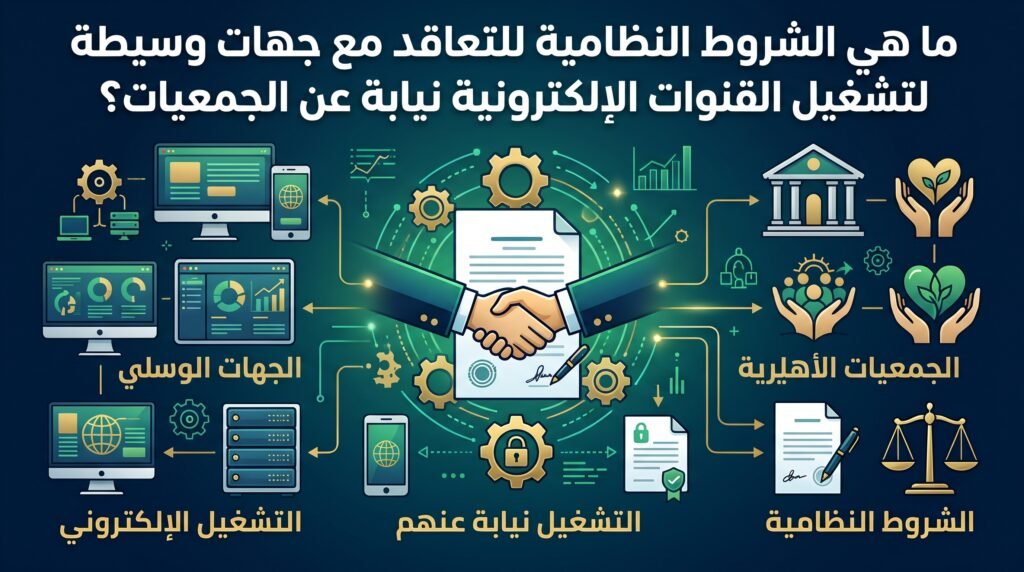
رابعًا: ما هي الشروط النظامية للتعاقد مع جهات وسيطة لتشغيل القنوات الإلكترونية نيابة عن الجمعيات؟
نظمت المادة الحادية عشرة من اللائحة التنفيذية مسألة الاستعانة بخبرات خارجية؛ حيث أوجبت على الجهة المرخص لها الحصول على موافقة مسبقة من الجهة المرخصة قبل قيامها بالتعاقد مع جهة أخرى لتقوم نيابة عنها بالدعوة إلى جمع التبرعات عبر الوسائل المنصوص عليها نظامًا. ويمتد هذا الضابط القانوني ليشمل الشركات التقنية التي قد تساهم في تشغيل القنوات الإلكترونية أو تقديم الدعم الفني لها؛ مما يضمن ألا تتحول العقود الفنية إلى مسار لممارسة نشاط جمع التبرعات من قبل جهات غير مرخص لها بموجب المادة الثانية من النظام. فقد اشترط المنظم أن يظل الإشراف والمسؤولية في يد الجهة المرخص لها؛ مع خضوع الجهة الوسيطة للشروط والأحكام التي تحددها الجهة المرخصة وفقا لأحكام النظام واللائحة.
ولا يعفي التعاقد لتشغيل القنوات الإلكترونية نيابة عن الجمعيات والمؤسسات الأهلية الجهة الأصلية من الالتزام بأن يكون القائمون على صرف التبرعات من السعوديين، وفقًا لما قررته المادة الثانية من النظام في فقرتها الثانية. وبناءً على ذلك؛ يقتصر الدور المناط بالجهات الوسيطة على الجانب الإجرائي والتقني، دون التدخل في القرارات المالية أو التوجيهات المتعلقة بصرف الحصيلة. ويعد هذا الضابط القانوني إجراء يمنع انتقال الصلاحيات الإشرافية للعمل الخيري إلى شركات القطاع الخاص أو الجهات التقنية؛ ويضمن بقاء إدارة العملية تحت إشراف سعودي كامل وبموافقة رسمية على كل عقد مبرم في هذا الإطار.
خامسًا: كيف تضمن اللائحة التنفيذية لنظام جمع التبرعات أمن المعلومات المالية عند استخدام القنوات الإلكترونية الحكومية والخاصة؟
تعد معايير الحماية التقنية في القنوات الإلكترونية الحكومية والخاصة أداة تنظيمية استندت إليها اللائحة التنفيذية لضمان سلامة الأوعية المالية للعمل الخيري؛ حيث نصت المادة العاشرة من اللائحة على جواز الدعوة إلى جمع التبرعات عبر القنوات الرقمية للجهات الحكومية ومنصات جمع التبرعات الوطنية الحكومية والمنصات المرخصة؛ مما يعزز الإشراف النظامي على تلك الوسائط الرقمية ويوفر لها متطلبات الرقابة. ويسعى هذا التوجه إلى حماية البيانات المالية للمتبرعين من مخاطر التلاعب، وذلك من خلال قصر التعاملات الرقمية على منصات محددة تخضع لإشراف تقني مباشر من المركز الوطني لتنمية القطاع غير الربحي؛ بما يتسق مع مقتضيات المادة التاسعة عشرة من نظام جمع التبرعات التي منحت المسؤول الأول في الجهة المرخصة صلاحية تحديد من لهم صفة الضبط لرقابة هذه المسارات.
وتمتد الرقابة النظامية لتشمل الجوانب التشغيلية لهذه الوسائط؛ حيث أوجبت المادة الثانية من اللائحة التنفيذية في فقرتها الثانية أن يشتمل عنوان الموقع الإلكتروني، أو التطبيق التابع للجهة المرخص لها، على اسم النطاق السعودي وفقًا للأحكام المنظمة لأسماء النطاقات السعودية؛ وهو ما يسهم في إيجاد مسار تقني موثق. وعلاوة على ذلك؛ فإن إلزامية تضمين أرقام الحسابات البنكية المعتمدة، المفتوحة لغرض جمع التبرعات وفق تعليمات البنك المركزي السعودي، داخل واجهات التطبيقات والمواقع كما تقضي بذلك المادة التاسعة من النظام؛ توجد ترابطًا رقميًا بين هوية المستفيد والحساب البنكي الخاضع للرقابة؛ مما يجعل من التحويل المالي عبر هذه الوسائط عملية تخضع لمعايير الشفافية ومكافحة غسل الأموال، ويحد من فرص التعاملات المالية خارج النطاق الرقابي.
سادسًا: ما هي المسؤولية الجزائية المترتبة على استخدام القنوات الإلكترونية غير المنصوص عليها في اللائحة؟
يعد استخدام أي قنوات إلكترونية غير منصوص عليها في المادة الثانية من اللائحة التنفيذية، أو ممارسة نشاط جمع التبرعات خارج الأطر التقنية المرخص بها، مخالفة تضع الفاعل تحت طائلة العقوبات الواردة في المادة السابعة عشرة من نظام جمع التبرعات. فقد قرر المنظم في الفقرة الأولى من تلك المادة عقوبة السجن لمدة لا تزيد على سنتين، أو غرامة مالية تصل إلى خمسمائة ألف ريال، أو بهما معا، لكل شخص ذي صفة طبيعية يجمع التبرعات بالمخالفة لأحكام النظام. وتنسحب هذه المسؤولية أيضا على الجهات غير المرخص لها؛ حيث تفرض عليها غرامة مماثلة مع إمكانية مضاعفتها في حال تكرار المخالفة؛ مما يؤكد التوجه لضبط العمل الخيري داخل القنوات الرقمية الموثقة التي تعزز المساءلة.
وفي السياق ذاته؛ تتسع دائرة المسؤولية الجزائية لتشمل الأطراف المساعدة أو الوسائط الإعلامية التي تروج لعمليات جمع الأموال عبر منصات غير معتمدة؛ حيث نصت الفقرة السادسة من المادة السابعة عشرة من النظام على معاقبة الوسيلة الإعلامية التي تعلن لجهة غير مرخص لها بغرامة لا تزيد على خمسمائة ألف ريال. وبالتكامل مع المادة الخامسة عشرة من اللائحة التنفيذية التي أحالت إجراءات ضبط المخالفات إلى نظام الإجراءات الجزائية ولائحته التنفيذية؛ يتبين أن الرقابة على النشاط الرقمي في جمع التبرعات تتم وفق ضوابط نظامية تضمن حقوق الأطراف، وتفعل دور النيابة العامة في التحقيق والادعاء أمام المحاكم المختصة وفق ما نصت عليه المادة السادسة عشرة من النظام؛ بغية الحد من استغلال التقنيات في أنشطة محظورة.
سابعًا: هل تمنح موافقة الجهة المرخصة على القنوات الإلكترونية حصانة ضد الحجز التحفظي في حالات المخالفة؟
لا تمنح موافقة الجهة المرخصة على استخدام القنوات الإلكترونية حصانة مطلقة للحسابات البنكية التابعة للجهات غير الربحية في حال وجود شبهات مخالفة؛ بل إن المادة الخامسة عشرة من نظام جمع التبرعات أعطت الحق لكل من الجهة المرخصة، والنيابة العامة، ورئاسة أمن الدولة، في طلب إيقاع الحجز التحفظي على تلك الحسابات في حال تم جمع التبرعات بطريقة تخالف أحكام النظام. ويمكن أن يمتد هذا الإجراء الوقائي لمدة لا تتجاوز ستين يومًا، مع إمكانية التمديد بأمر قضائي؛ مما يشير إلى أولوية الرقابة المالية على الاعتبارات التشغيلية للوسائط الرقمية. ويهدف هذا الحجز إلى إيقاف التدفقات المالية التي يكتنفها الاشتباه والتي تجمع عبر الوسائل الإلكترونية قبل التصرف فيها؛ ضمانًا لحفظ حقوق المتبرعين، ومنعًا لاستخدام الأموال في غير الأوجه المحددة لها.
ويتضح من خلال المادة الرابعة عشرة من النظام أن الجهة المرخصة تملك سلطة إصدار قرار بإيقاف الجهة المرخص لها عن جمع التبرعات في حال وقوع أي مخالفة لأحكام النظام؛ مما يترتب عليه نظامًا تعطيل عمل المسارات التقنية المرتبطة بتلك الجهة. ويشير هذا التدرج في الإجراءات، بدءًا من الإيقاف الإداري، ومرورا بالحجز التحفظي، وصولا إلى المصادرة بحكم قضائي، كما تقضي المادة الثامنة عشرة من النظام؛ إلى أن متطلبات العمل الخيري الرقمي تعد التزامًا مستمرًا. وفي حال صدور حكم قضائي بالمصادرة؛ تنفق الجهة المرخصة حصيلة التبرعات وفق قرار يصدر من المسؤول الأول في الجهة المرخصة بعد التنسيق مع الجهات الحكومية في أوجه البر التي حددتها المادة الرابعة عشرة من اللائحة؛ وتشمل الأغراض الشرعية، والخيرية، وغير الربحية.
المقاربة القانونية بين الترخيص الفني والرقابة الميدانية:
أوردت اللائحة التنفيذية في مادتها الحادية عشرة ضابطا يتعلق بالتعاقد مع جهات أخرى للقيام نيابة عن الجهة المرخص لها بالدعوة إلى جمع التبرعات؛ حيث أوجبت الحصول على موافقة مسبقة من الجهة المرخصة؛ مما يمنع قيام الشركات التقنية بالتشغيل المستقل لعمليات جمع التبرعات بمعزل عن الإشراف المباشر. ويسهم هذا الضابط في إبقاء الإشراف على العمليات المالية المنفذة عبر الوسائط الرقمية تحت إدارة سعودية؛ التزاما بالمادة الثانية من النظام. وتأكيدًا على ذلك؛ أوجبت المادة الثالثة عشرة من اللائحة على الجهة المرخص لها تزويد الجهة المرخصة بأسماء السعوديين أصحاب الصلاحية في صرف التبرعات؛ مما يربط الرقابة على الحصيلة المالية المتحققة رقميًا بمسؤولية أشخاص طبيعيين محددين يمكن مساءلتهم نظاميًا عند الاقتضاء.
وبالنظر إلى المادة العاشرة من النظام؛ يبرز الإلزام بتقديم كشف حساب بنكي وتقرير مالي مفصل خلال خمسة عشر يومًا من انتهاء الحملة؛ بوصفه أداة للتحقق من تطابق البيانات المستخرجة من الأنظمة التقنية. وتمثل مطابقة المبالغ المتحصلة فعليًا مع البيانات المسجلة في الأنظمة الرقمية عنصرًا أساسيًا في عملية التدقيق المالي التي تجريها الجهات الرقابية. وبموجب المادة الثالثة عشرة من النظام؛ تلتزم الجهة المرخص لها ببيان مفردات الإيرادات والمصروفات في ميزانيتها السنوية بشكل مؤيد بالمستندات؛ مما يحيل البيانات الرقمية إلى سجلات محاسبية نظامية تخضع لمراجعة المحاسبين القانونيين والجهات المختصة؛ استكمالاً لدائرة الرقابة.
وختامًا؛
يتضح أن حوكمة القنوات الإلكترونية في نظام جمع التبرعات تعتمد على رقابة هيكلية تدمج بين المتطلبات التقنية والضمانات النظامية. وتتطلب هذه المنظومة التشريعية من الجهات العاملة في القطاع غير الربحي مواءمة أنظمتها المحاسبية والتقنية؛ لضمان الامتثال لمتطلبات الحسابات البنكية والنطاقات الوطنية، وهو ما يستدعي تحديثًا مستمرًا للقنوات الإلكترونية بما يتوافق مع تعليمات البنك المركزي السعودي والمركز الوطني لتنمية القطاع غير الربحي؛ تحقيقًا لموثوقية القطاع غير الربحي.